Direkt zum Inhalt
Solaranlage.blog
Solaranlage.blog
Photovoltaik Bayern

Photovoltaik Steuer Bayern 2026 verstehen und korrekt anwenden
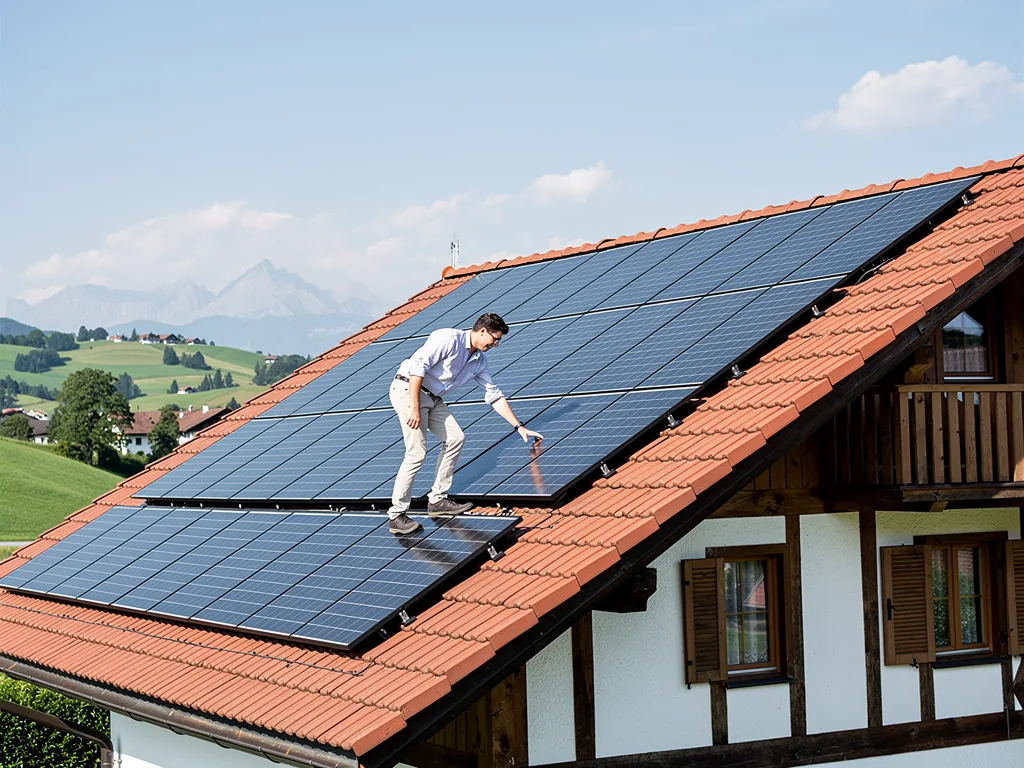
Photovoltaikanlage auf Einfamilienhausdach in Bayern mit Steuerinfos für 2026
Photovoltaik Steuer Bayern 2026: Steuerliche Neuerungen und Vorteile erkennen

⏱ 15 Min. Lesezeit

Auf einen Blick

  • Ab 2026 gelten erleichterte Steuerbedingungen für Anlagen bis 30 kWp.
  • Private Eigentümer profitieren von Steuerbefreiungen für Eigenverbrauchsanlagen.
  • Umsatzsteuerpflicht kann bei Stromverkauf trotz 30 kWp Grenze bestehen.
  • Regionale Besonderheiten in Bayern beeinflussen steuerliche Bewertungen.
Fakten auf einen Blick

  • Anlagen bis 30 kWp von Einkommensteuer befreit seit 2023
  • Beispiel: 28 kWp Anlage auf Einfamilienhausdach
  • Photovoltaikanlagen müssen beim Finanzamt angemeldet werden
  • Bayern zählt zu den Bundesländern mit hoher Sonneneinstrahlung

Photovoltaik Steuer Bayern 2026 verstehen und korrekt anwenden

Die Photovoltaik Steuer Bayern verändert sich zum Jahr 2026 maßgeblich durch neue Regelungen, die private und gewerbliche Anlagenbesitzer betreffen. Wer eine Photovoltaikanlage in Bayern betreibt oder plant, muss insbesondere die bestehenden Freibeträge und Steuerbefreiungen genau kennen, um steuerliche Nachteile zu vermeiden und Fördermöglichkeiten optimal zu nutzen. Ab 2026 gelten insbesondere für Anlagen bis 30 kWp erleichterte Bedingungen bei der Einkommen- und Umsatzsteuer, die Eigentümer unbedingt beachten sollten.

Für viele Betreiber führt die steuerliche Einstufung der PV-Anlage als unternehmerische Tätigkeit zu klar geregelten Pflichten wie der Anmeldung beim Finanzamt, der Buchführung und in einigen Fällen der Umsatzsteuerpflicht. Insbesondere private Hauseigentümer profitieren in Bayern von spezifischen Ausnahmen, die der steuerlichen Entlastung der sogenannten Eigenverbrauchsanlagen dienen. Eine präzise Kenntnis der steuerlichen Rahmenbedingungen stellt damit sicher, dass die Erträge aus der Solarstromerzeugung rechtssicher deklariert werden und gleichzeitig steuerliche Vorteile genutzt werden können.

Neben der steuerlichen Behandlung ist auch die Berücksichtigung von Förderprogrammen und möglichen Zuschüssen für die Investition in moderne Photovoltaikanlagen essenziell. Die Kombination aus Steuerbefreiungen, Fördermitteln und sinkenden Installationskosten macht Photovoltaik in Bayern zunehmend attraktiv. Dennoch ist die korrekte Anwendung der aktuellen Vorschriften im Steuerrecht Voraussetzung, um alle Vorteile vollständig auszuschöpfen und böse Überraschungen bei der Steuererklärung zu vermeiden.


Steuerliche Herausforderungen bei Photovoltaikanlagen in Bayern 2026 am Beispiel einer Einfamilienhausanlage

Die steuerliche Behandlung von Photovoltaikanlagen, insbesondere bei Einfamilienhäusern in Bayern, stellt viele Eigentümer vor komplexe Herausforderungen. Auch wenn seit 2023 Solarstromanlagen bis 30 kWp von der Einkommensteuer befreit sind, entstehen Unsicherheiten bei der Abgrenzung zwischen privater Nutzung und umsatzsteuerlicher Unternehmereigenschaft. Wer etwa den erzeugten Strom teilweise ins öffentliche Netz einspeist, muss genau prüfen, ob die Anlage umsatzsteuerpflichtig wird. Ein häufiger Fehler ist, die Grenze von 30 kWp als alleinigen Maßstab für alle steuerlichen Pflichten zu interpretieren, ohne die regionale Umsetzung und weitere Kriterien wie Kleinunternehmerregelungen oder Förderbedingungen zu berücksichtigen.

In Bayern gelten neben den bundesweiten Regelungen zusätzliche Besonderheiten durch den bayerischen Verwaltungsauslegungsspielraum, der sich beispielsweise im Umgang mit der Umsatzsteuer und der Gewerbesteuer für private Betreiber widerspiegelt. Bayern ist als Bundesland mit besonders hoher Sonneneinstrahlung führend bei der Photovoltaik-Nutzung, was zu einer überdurchschnittlichen Anzahl von Einfamilienhausanlagen führt. Dies sorgt dafür, dass die regionalen Steuerämter in Bayern besondere Maßstäbe anlegen, was sowohl die Systemgröße als auch die Stromabgabe betrifft. So sind etwa bei Anlagen in der Nähe von kommunalen Netzknotenpunkten oder in Gebieten mit speziellen Förderprogrammen differenzierte steuerliche Bewertungen notwendig.

Ein Praxisbeispiel verdeutlicht die Problematik: Ein Hausbesitzer installiert 28 kWp auf dem Dach seines Hauses und verkauft monatlich kleine Strommengen an den Nachbarn. Obwohl die Gesamtleistung unter der Freigrenze liegt, kann die Umsatzsteuerpflicht eintreten, wenn der Netzbetreiber oder das Finanzamt die Stromlieferung als nachhaltige unternehmerische Tätigkeit einstuft. Viele Betreiber unterschätzen zudem die Bedeutung der korrekten Eingabe der Anlage in die Steuererklärung und den damit verbundenen Pflichten wie der Aufzeichnung und Rechnungsstellung. Solche Versäumnisse führen nicht selten zu Nachzahlungen inklusive möglicher Strafen.

Tipp: Wer eine Einfamilienhaus-Photovoltaikanlage in Bayern plant oder betreibt, sollte frühzeitig klären, ob die Verpflichtung zur Umsatzsteueranmeldung besteht und welche regionalen Besonderheiten für die Gewerbesteuer relevant sind. Die Beratung durch einen Steuerfachmann mit Kenntnis der bayerischen Steuerpraxis kann helfen, finanzielle Risiken zu minimieren und Fördergelder nicht zu gefährden.

Die Komplexität der steuerlichen Anforderungen zeigt, dass eine pauschale Steuerbefreiung bei Photovoltaikanlagen in Bayern so nicht existiert. Vielmehr sind individuelle Einzelfallprüfungen notwendig, die die Leistung der Anlage, die Nutzung des Stroms, die regionalen Steuerrichtlinien und den Zeitpunkt der Inbetriebnahme berücksichtigen. Die Kombination dieser Faktoren bestimmt die korrekte steuerliche Einordnung 2026 und ermöglicht so eine rechtskonforme und wirtschaftlich vorteilhafte Nutzung von PV-Anlagen in Bayern.

Weitere Informationen zur steuerlichen Behandlung von Photovoltaikanlagen in Bayern bietet das Bayerische Landesamt für Steuern, das gezielte Hilfestellungen für private Betreiber und Unternehmen bereitstellt.

Die neuen steuerlichen Freibeträge und Grenzen für Photovoltaik-Anlagen in Bayern im Jahr 2026

Im Jahr 2026 tritt in Bayern eine klare Regelung für Photovoltaik-Anlagen (PV-Anlagen) mit einer Leistung von bis zu 30 Kilowatt Peak (kWp) in Kraft, die erhebliche steuerliche Erleichterungen mit sich bringt. Diese Anlagen sind umsatzsteuerfrei, sofern sie bestimmte Voraussetzungen erfüllen. Das bedeutet für Betreiber, insbesondere private Hausbesitzer, dass sie keine Umsatzsteuer auf den Kauf und die Installation der PV-Anlage entrichten müssen. Voraussetzung ist, dass die Anlage auf oder an einem Gebäude installiert ist und der erzeugte Strom entweder ganz oder teilweise selbst verbraucht wird. Eine reine Einspeisung in das öffentliche Stromnetz kann die Steuerfreiheit beeinflussen und sollte vorab genau geprüft werden.

Umsatzsteuerfreiheit für PV-Anlagen bis 30 kWp – Voraussetzungen und Grenzen

Die Umsatzsteuerfreiheit gemäß § 19 UStG greift speziell für Photovoltaik-Anlagen bis 30 kWp, die auf privaten Wohngebäuden installiert sind. Betreiber dürfen in einem Kalenderjahr nicht die Kleinunternehmergrenze von 22.000 Euro Umsatz überschreiten, um von der Steuerfreiheit zu profitieren. Eine häufige Fehlerquelle ist die missverständliche Annahme, die Umsatzsteuerfreiheit gelte automatisch bei jeder Anlage unter 30 kWp. Wichtig ist hingegen, dass der Betreiber gegenüber dem Finanzamt keinen Umsatzsteuerausweis verlangt und die Anlage nicht gewerblich betrieben wird. Andernfalls kann Steuerschuld entstehen und nachträgliche Korrekturen nötig werden.

Einkommensteuerliche Befreiungen: Wann greift die Steuerfreiheit konkret?

Neben der Umsatzsteuerbefreiung sind seit 2026 auch Einkünfte aus PV-Anlagen bis 30 kWp in Bayern grundsätzlich einkommensteuerfrei, wenn der erzeugte Strom vorrangig selbst verbraucht wird. Dabei gilt als Grenze, dass nicht mehr als 10.000 Kilowattstunden Strom jährlich eingespeist werden, sonst kann das Finanzamt eine gewerbliche Tätigkeit annehmen. Wichtig ist ebenfalls die Unterscheidung zwischen privaten und gewerblichen Betreibern: Wer die Anlage privat auf seinem Einfamilienhaus betreibt und keine Einnahmenüberschüsse erzielt, profitiert von der Befreiung. Landwirte oder Unternehmer mit größeren Anlagen müssen die Einkünfte hingegen regulär versteuern.

Achtung: Die Einnahmen aus einer verkauften Überschussstrommenge können dennoch in bestimmten Fällen steuerpflichtig sein. Daher ist eine genaue Dokumentation und gegebenenfalls Rücksprache mit dem Steuerberater ratsam, damit keine Fehlerquellen entstehen.

Vergleich: Steuerliche Regeln Bayern vs. andere Bundesländer

Bayern setzt mit den neuen Freibeträgen zur Photovoltaik-Steuer klare Akzente und orientiert sich in einigen Punkten am allgemeinen Bundesrecht, bringt aber auch eigene Besonderheiten mit. Während alle Bundesländer die Umsatzsteuerbefreiung für Anlagen bis 30 kWp übernehmen, lockert Bayern die Einkommensteuerbefreiung etwas strenger in Hinblick auf die Selbstverbrauchsquote. So sind in Bayern Eigenheimbesitzer begünstigt, die den Großteil ihres Solarstroms direkt nutzen. In anderen Bundesländern wird zum Teil eine geringere Selbstverbrauchsquote vorausgesetzt, oder die Regelungen unterscheiden sich in der Handhabung von Gewerblichkeit und Anlagenverpachtung.

Ein entscheidender Unterschied liegt zudem in der Verwaltungspraxis: Das Bayerische Landesamt für Steuern bietet zusätzliche Hilfestellungen wie Online-Ratgeber und individuelle Beratungsangebote an, die landesweit einheitliche Bundesregelungen punktuell ergänzen. Für Betreiber in Bayern ist es daher sinnvoll, sich frühzeitig gezielt zu informieren und auf die regionalen Besonderheiten zu achten, um Steuerfallen zu vermeiden.

Tipp: Bevor Sie eine PV-Anlage installieren oder steuerliche Entscheidungen treffen, empfiehlt es sich, die aktuellen Erläuterungen auf der Website des Bayerischen Landesamts für Steuern zu prüfen und bei Unsicherheiten eine individuelle Steuerberatung in Anspruch zu nehmen.

Unternehmerische Pflichten für PV-Anlagenbetreiber in Bayern und die korrekte Umsetzung der Steuerregeln

Steuerliche Registrierungspflicht: Wann wird man Unternehmer?

Nach den aktuellen Regelungen zur Photovoltaik Steuer Bayern ist die Entscheidung darüber, wann Betreiber einer PV-Anlage als Unternehmer gelten, entscheidend für die steuerlichen Pflichten. Grundsätzlich wird man laut Umsatzsteuergesetz dann Unternehmer, wenn man eine nachhaltige Tätigkeit zur Erzielung von Einnahmen ausführt. Der Betrieb einer PV-Anlage auf dem eigenen Grundstück, mit Überschusseinspeisung oder direktem Eigenverbrauch, löst diese Unternehmer-Eigenschaft in der Regel aus, sobald Strom in das öffentliche Netz eingespeist und eine Vergütung bezogen wird. Dabei gibt es keine strikte Mindestleistungsgrenze – auch kleinere Anlagen ab wenigen kWp können steuerlich Unternehmerstatus begründen.

Tipp: Betreiber einer Anlage bis 30 kWp werden oft durch vereinfachte Regelungen entlastet, vor allem, wenn sie keine Vorsteuer geltend machen wollen. Dennoch ist die steuerliche Registrierung beim Finanzamt zwingend, um im Rahmen der Umsatzsteuervoranmeldung und der Einnahmenüberschussrechnung (EÜR) korrekt zu agieren.

Umsatzsteuervoranmeldung und Einnahmen-Überschuss-Rechnung für private Betreiber

Ein wesentlicher Teil der unternehmerischen Pflichten besteht in der Abgabe der Umsatzsteuervoranmeldung. Dabei wird die vereinnahmte Einspeisevergütung um die gezahlte Umsatzsteuer (sofern vorhanden) bereinigt und an das Finanzamt gemeldet. Seit 2023 gilt für viele private PV-Betreiber eine Umsatzsteuerbefreiung beim Kauf der Anlage, dennoch müssen sie die Umsätze melden, sofern sie Strom ins Netz einspeisen. Zudem empfiehlt sich eine sorgfältige Einnahmen-Überschuss-Rechnung, mit der alle Einnahmen und Betriebsausgaben wie Abschreibungen, Wartungskosten oder Versicherungen erfasst werden. Die EÜR bildet die Grundlage für die Besteuerung der Einkünfte aus der PV-Anlage und ist auch für die korrekte Ermittlung der Steuerlast entscheidend.

Bei Nichtbeachtung dieser Pflichten drohen Steuernachzahlungen und empfindliche Bußgelder. So ist z.B. das Versäumnis der Anmeldung der PV-Unternehmereigenschaft weit verbreitet und führt häufig zu langwierigen Nachprüfungen durch das Finanzamt.

Praxisbeispiel: Steuerliche Abwicklung einer typischen 10-kWp-Anlage

Betrachten wir eine typische 10-kWp-Photovoltaikanlage auf einem Einfamilienhaus in Bayern. Der Betreiber speist ca. 30 % des erzeugten Stroms ins Netz ein und nutzt den Rest eigenständig. Monatlich erhält er eine Einspeisevergütung von circa 150 Euro brutto. Aufgrund der Anlagengröße wird er vom Finanzamt als Unternehmer eingestuft und muss sich um die steuerliche Registrierung kümmern. In der Praxis bedeutet das: Er meldet sich umsatzsteuerlich an, gibt quartalsweise eine Umsatzsteuervoranmeldung ab und führt zum Jahresende eine Einnahmen-Überschuss-Rechnung durch. Dabei kann er Abschreibungen, Reparatur- und Betriebskosten geltend machen, wodurch sich sein steuerpflichtiger Gewinn reduziert. Zudem muss er bei Investitionen darauf achten, dass seit 2023 keine Vorsteuer mehr erstattet wird, was die Kalkulation beeinflusst.

Hinweis: Viele Betreiber unterschätzen, wie wichtig die korrekte Dokumentation aller Einnahmen und Ausgaben ist, insbesondere bei reinen privaten Anlagen. Es empfiehlt sich daher, frühzeitig steuerlichen Rat einzuholen, um die Besonderheiten der Photovoltaik Steuer Bayern ab 2026 praxisgerecht umzusetzen und Fehler zu vermeiden.

Weiterführende Informationen bietet das Bayerische Landesamt für Steuern, das offizielle Hinweise zur steuerlichen Behandlung von PV-Anlagen bereitstellt.

Fehlerquellen und Stolperfallen bei der Anwendung der Photovoltaik Steuer in Bayern 2026

Häufige Fehlannahmen zum Steuersatz und steuerfreien Grenzen

Ein weitverbreiteter Irrtum betrifft die steuerliche Behandlung von Photovoltaikanlagen, insbesondere die Annahme, dass alle Anlagen bis 30 kWp automatisch steuerfrei sind. Tatsächlich gilt diese Grenze nur für die Einkommensteuerbefreiung und bezieht sich auf bestimmte Voraussetzungen wie die Nutzung des erzeugten Stroms im eigenen Haushalt oder die Einspeisung ins Netz gegen Vergütung. Umsatzsteuerlich existieren jedoch andere Regelungen: Seit 2023 sind PV-Anlagen bis 30 kWp meist von der Mehrwertsteuer befreit, jedoch nur, sofern man das Kleinunternehmerprivileg nicht in Anspruch nimmt und die Anlage nicht ausschließlich privat betrieben wird. Zudem werden die Steuersätze bei größeren Anlagen oft fehlerhaft eingeschätzt, was zu Nachzahlungen führen kann. Diese Differenzierung ist essentiell, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden.

Fallstricke bei der Anmeldung und Meldung ans Finanzamt

Die Anmeldung der Photovoltaik-Anlage beim Finanzamt stellt für viele Betreiber eine Herausforderung dar. Häufig wird unterschätzt, dass die Inbetriebnahme der Anlage als unternehmerische Tätigkeit gilt, die eine Steuernummer und gegebenenfalls die Registrierung als Kleinunternehmer erforderlich macht. Fehler treten häufig auf, wenn die Anlage nicht fristgerecht oder unvollständig gemeldet wird. Beispielhaft tritt dies bei fehlender Angabe der Leistung in kWp oder unklaren Angaben zur Stromverwendung auf. Ein weiterer häufiger Fehler ist die Vernachlässigung der Umsatzsteuervoranmeldung, was insbesondere bei Anlagen mit Einspeisevergütung zu Komplikationen führt. Dabei kann eine verspätete Meldung nicht nur Nachzahlungszinsen auslösen, sondern auch den Verlust steuerlicher Vorteile bedeuten.

Tipp: Direkt nach der Inbetriebnahme sollte die Meldung beim zuständigen Finanzamt unbedingt erfolgen und alle erforderlichen Angaben vollständig gemacht werden. Eine frühzeitige Steuerberatung kann Aufschluss über den korrekten Anmeldeprozess geben.

Checkliste: Steuerliche Pflichten rechtzeitig und korrekt erfüllen

Um typische Fehlerquellen zu vermeiden, empfiehlt sich eine strukturierte Vorgehensweise, die alle steuerlichen Pflichten umfasst. Zunächst muss die Photovoltaikanlage unverzüglich dem Finanzamt gemeldet werden, inklusive detaillierter Angaben zur Leistung, dem voraussichtlichen Ertrag und der Nutzung der erzeugten Energie. Im Anschluss ist zu prüfen, ob die Kleinunternehmerregelung angewendet werden kann oder ob eine Umsatzsteuerpflicht besteht. Ebenfalls wichtig ist die Dokumentation aller Einnahmen aus eingespeistem Strom sowie der Ausgaben für die Anschaffung und den Betrieb der Anlage, da diese Nachweise für die Steuererklärung maßgeblich sind. Auch Fristen für die Umsatzsteuervoranmeldung sollten notiert werden, um teure Versäumnisse zu vermeiden. Eine laufende Kontrolle dieser Pflichten erleichtert die rechtzeitige Einhaltung und reduziert das Risiko von Fehlern erheblich.

Hinweis: Details zu den jeweiligen Pflichten und aktuellen Steuergrenzen finden Betreiber gebündelt beim Bayerischen Landesamt für Steuern.

Eine durchdachte Umsetzung dieser Checkpunkte sichert nicht nur die korrekte Anwendung der geltenden Steuerregelungen, sondern schafft auch Rechtssicherheit für Betreiber in Bayern. Fehler bei der Steueranmeldung oder Unkenntnis über Ausnahmen können umso gravierender sein, je größer und komplexer die Photovoltaikanlage ist. Daher lohnt sich präventive Information und gegebenenfalls professionelle Beratung, um langfristig steuerliche Nachteile zu minimieren und gesetzeskonform zu agieren.

Förderprogramme, steuerliche Vorteile und kommende Änderungen im Photovoltaik-Steuerrecht für Bayern

Überblick über KfW-Kredite, Zuschüsse und Einspeisevergütung 2026

Für Betreiber von Photovoltaikanlagen in Bayern bieten KfW-Kredite und regionale Zuschüsse weiterhin attraktive Finanzierungsmöglichkeiten. 2026 sind Kredite über das KfW-Programm 270 mit günstigen Zinssätzen erhältlich, speziell für private und gewerbliche Anlagen bis zu 30 kWp. Ergänzend ermöglichen bayerische Landesförderungen eine teilweise Tilgungszuschussrate von bis zu 20 %, vorausgesetzt, die Anlage wird in Verbindung mit einem Batteriespeicher installiert. Die gesetzliche Einspeisevergütung nach dem Erneuerbare-Energien-Gesetz (EEG) bleibt für neu installierte Anlagen stabil, liegt jedoch je nach Anlagengröße und Zeitpunkt der Inbetriebnahme meist unter 8 Cent pro Kilowattstunde. Dies macht die Eigenverbrauchsoptimierung weiterhin wichtig, um die Wirtschaftlichkeit zu steigern.

Was Landwirte und Investoren bei Hofübergaben und Solarparks beachten müssen

Insbesondere bei Hofübergaben in Bayern ist die Photovoltaik steuerlich und rechtlich komplex. Landwirte sollten vor der Übergabe insbesondere die Restlaufzeit der EEG-Vergütung beachten, da diese Einfluss auf die Wertermittlung des Betriebs sowie auf steuerliche Abschreibungen hat. Überträgt der Übergeber eine PV-Anlage mit hoher Restlaufzeit, kann dies den Hofwert erhöhen, gleichzeitig aber auch die spätere Steuerlast erhöhen. Investoren von Solarparks sollten darauf achten, ob Beteiligungsmodelle als Gewerbebetrieb angesehen werden, da dies Auswirkungen auf Umsatz- und Gewerbesteuer haben kann. Eine klare vertragliche Regelung zur Nutzung und Einspeisung des Stroms kann spätere Streitigkeiten vermeiden.

Ausblick: Geplante EEG- und Steueränderungen und deren Bedeutung für bayerische PV-Betreiber

Das EEG 2026 bringt für Betreiber von Photovoltaikanlagen in Bayern bedeutende Änderungen mit sich. Geplant sind Anpassungen bei der Förderung kleiner und mittelgroßer Anlagen, womit für Anlagen unter 30 kWp noch einfachere Meldeverfahren und teilweise Steuerbefreiungen gelten sollen. Steuerlich erwartet man eine Verschärfung bei der Behandlung von Umsatzsteuerpflichten, obwohl seit 2023 die Anschaffung und Installation von Anlagen meistens umsatzsteuerfrei ist. Auch die Anpassung der Abschreibungsregeln wird intensiv diskutiert, um Investitionen in Solarparks attraktiver zu gestalten. Für Betreiber bedeutet dies, dass sie ihre steuerliche Beratung aktuell halten sollten, um von neuen Freibeträgen und Investitionsanreizen optimal zu profitieren.

Tipp: Wer in Bayern eine PV-Anlage plant, sollte frühzeitig die Förderprogramme der KfW sowie die regionalen Zuschüsse prüfen und mit einem Steuerberater die Steuerpflichten, insbesondere im Kontext von Hofübergaben oder Beteiligungen an Solarparks, klären. So lassen sich böse Überraschungen und unnötige Steuerzahlungen vermeiden.

Für weiterführende Informationen und aktuelle Förderbedingungen empfiehlt sich der Besuch der offiziellen Seiten des KfW-Bank sowie des Bayerischen Staatsministeriums für Wirtschaft.

Fazit

Die Photovoltaik Steuer Bayern 2026 stellt eine wichtige Veränderung für Betreiber von Solaranlagen dar und erfordert eine genaue Kenntnis der steuerlichen Regelungen, um keine Nachteile zu erleiden. Es ist entscheidend, die individuellen Voraussetzungen sorgfältig zu prüfen und gegebenenfalls einen Steuerberater hinzuzuziehen, um die korrekte Anmeldung und Versteuerung sicherzustellen. So lassen sich Kostenfallen vermeiden und langfristig Erträge maximieren.

Für Anlagenbetreiber in Bayern bedeutet das, frühzeitig die eigenen Unterlagen zu ordnen und die neuen Anforderungen aktiv anzugehen. Wer jetzt informiert handelt und seine Photovoltaik Steuerpflicht richtig einordnet, trifft eine fundierte Entscheidung für eine nachhaltige und wirtschaftlich sinnvolle Nutzung der Solaranlage im Jahr 2026.

Häufige Fragen

Wann fällt in Bayern die Photovoltaik Steuer 2026 an?

In Bayern unterliegen Photovoltaikanlagen ab 2026 nur dann der Steuerpflicht, wenn die Leistung über 30 kWp liegt oder der Strom ins öffentliche Netz eingespeist wird. Anlagen bis 30 kWp auf Wohngebäuden sind von Ertrag- und Umsatzsteuer befreit.

Welche steuerlichen Vorteile habe ich für Photovoltaik-Anlagen bis 30 kWp in Bayern 2026?

Für PV-Anlagen bis 30 kWp entfällt seit 2023 die Umsatzsteuer auf den Kauf und die Installation. Außerdem sind sie von der Einkommensteuer befreit, solange der produzierte Strom hauptsächlich für den Eigenverbrauch genutzt wird.

Wie melde ich meine Photovoltaikanlage steuerlich korrekt beim Bayerischen Landesamt für Steuern an?

Die Anmeldung erfolgt beim Finanzamt Bayern über das Formular zur steuerlichen Erfassung. Voraussetzung ist die Angabe der Anlagengröße, erwarteter Einspeisung und ob Umsatzsteuer ausgewiesen werden soll, insbesondere bei Anlagen über 30 kWp.

Welche Folgen hat die Steuerbefreiung für private Hausbesitzer mit Photovoltaikanlagen in Bayern?

Private Hausbesitzer mit Anlagen bis 30 kWp müssen keine Umsatzsteuer auf Einspeisevergütungen zahlen und sind von Ertragsteuern befreit, solange sie den Strom überwiegend selbst verbrauchen. Dadurch reduzieren sich steuerliche Verpflichtungen deutlich.

CasioCASIO FX-82SOLARII Schulrechner, 10+2-stelliges Display, Solarbetrieb
  • 144 Funktionen
  • Reiner Solarbetrieb
  • 10 + 2stellige Anzeige
14,99 €18,19 €Du sparst 3,20 €

Als Amazon-Partner verdiene ich an qualifizierten Verkäufen. Preisangaben inkl. USt.03.09.2026 11:55 Alle Angaben ohne Gewähr.

Beitrag teilen:
Verfasst von

Sebastian ist geprüfter Elektromeister und Redakteur bei Solaranlage.BLOG. In den vergangenen Jahren hat er über 100 Solar- und PV-Anlagen geplant, installiert und optimiert – von kleinen privaten Dachanlagen bis hin zu komplexen Gewerbeprojekten.

Kommentar schreiben

Ihre E-Mail-Adresse wird nicht veröffentlicht.